परिचय
भारत का शहरी परिदृश्य एक स्थिर परिवर्तन के दौर से गुजर रहा है। शहरों का तेजी से विस्तार उच्च जनसंख्या घनत्व, यातायात भीड़भाड़ और कुशल गतिशीलता की बढ़ती मांग जैसी चुनौतियों का कारण बन रहा है। ये दबाव मौजूदा परिवहन नेटवर्क को अपनी सीमा तक बढ़ा रहे हैं और टिकाऊ, उच्च क्षमता वाली पारगमन प्रणालियों की आवश्यकता को रेखांकित कर रहे हैं जो बढ़ती शहरी आबादी की गतिशीलता की जरूरतों को पूरा कर सकते हैं। जबकि भारत सरकार और राज्य प्राधिकरणों ने मेट्रो रेल, उपनगरीय रेल और उच्च गति वाले गलियारों के विस्तार में महत्वपूर्ण भूमिका निभाई है, आवश्यक निवेश का सरासर पैमाना सार्वजनिक क्षेत्र की राजकोषीय क्षमता से कहीं अधिक है। अनुमानों के अनुसार, भारत के शहरी परिवहन क्षेत्र को आने वाले दशकों में मांग के साथ तालमेल रखने के लिए खरबों रुपये के वित्त पोषण की आवश्यकता होगी।
इस पृष्ठभूमि में, सार्वजनिक-निजी भागीदारी (पीपीपी) वित्तपोषण और परिचालन अंतराल को पाटने के लिए एक संभावित समाधान के रूप में उभरी है। रेल पारगमन में एक पीपीपी सरकार को रणनीतिक सार्वजनिक परिसंपत्तियों की निगरानी बनाए रखते हुए निजी पूंजी, तकनीकी विशेषज्ञता और दक्षता का उपयोग करने की अनुमति देता है। यदि हम वैश्विक उदाहरण लेते हैं, तो हांगकांग, लंदन और दुबई जैसे शहरों ने प्रदर्शित किया है कि कैसे निजी क्षेत्र की भागीदारी, जब प्रभावी ढंग से संरचित होती है, तो बुनियादी ढांचे के वितरण में तेजी ला सकती है, सेवा मानकों में सुधार कर सकती है, और भूमि मूल्य पर कब्जा करने और पारगमन-उन्मुख विकास जैसे नवीन वित्तपोषण मॉडल को खोल सकती है।
हालाँकि, भारत में रेल-आधारित पारगमन में पी. पी. पी. के मिश्रित परिणाम देखे गए हैं। हैदराबाद मेट्रो रेल और दिल्ली एयरपोर्ट मेट्रो एक्सप्रेस पीपीपी मॉडल के सफल उदाहरण हैं। हालांकि, लागत में वृद्धि, अनुबंध संबंधी विवादों, सवारियों की अनिश्चितताओं और नियामक जटिलताओं ने अक्सर उनकी स्थिरता में बाधा उत्पन्न की है। यह एक महत्वपूर्ण सवाल उठाता हैः क्या पीपीपी भारत के रेल पारगमन विकास के लिए एक व्यवहार्य और मापनीय मॉडल है, या सार्वजनिक निवेश को प्रमुख चालक बने रहना चाहिए?
यह लेख भारत के रेल क्षेत्र में पीपीपी की गतिशीलता की पड़ताल करता है और उनके अवसरों, सीमाओं और भविष्य की क्षमता की जांच करता है। घरेलू अनुभवों के साथ-साथ वैश्विक सर्वोत्तम प्रथाओं का मूल्यांकन करके, चर्चा इस बात पर प्रकाश डालती है कि क्या पीपीपी भारत के पारगमन विस्तार के लिए एक संतुलित मार्ग प्रदान कर सकते हैं या क्या एक संकर, भारत-विशिष्ट दृष्टिकोण अधिक व्यवहार्य है।
Get the Daily Metro & Rail Brief
Join 125,000+ metro and rail professionals. Project updates, new tenders and contract awards from across India, in your inbox every day.
रेल पारगमन परियोजनाओं में पीपीपी कार्यान्वयन के लिए क्षेत्र
रेल पारगमन क्षेत्र सार्वजनिक-निजी भागीदारी (पीपीपी) मॉडल के लिए विविध अवसर प्रस्तुत करता है, बशर्ते जिम्मेदारियों और जोखिमों को उचित रूप से आवंटित किया जाए। जबकि बड़े पैमाने पर नागरिक कार्यों जैसे कि वायडक्ट और सुरंगों को आमतौर पर अपनी उच्च पूंजी की तीव्रता और लंबे समय तक चलने के कारण सार्वजनिक वित्तपोषण की आवश्यकता होती है, रेल प्रणालियों के कई महत्वपूर्ण घटक निजी भागीदारी के लिए अच्छी तरह से अनुकूल हैं।
1. रोलिंग स्टॉक खरीद और रखरखाव पीपीपी मॉडल रोलिंग स्टॉक आपूर्ति और जीवनचक्र रखरखाव में विशेष रूप से प्रभावी हैं। इस तरह की व्यवस्थाओं के तहत, निजी क्षेत्र मेट्रो कोच या ट्रेन सेट का निर्माण, वित्तपोषण और रखरखाव कर सकता है। यह प्रक्रिया सार्वजनिक एजेंसियों पर वित्तीय बोझ को कम कर सकती है। एक प्रभावी उदाहरण मुंबई मेट्रो लाइन 1 है, जहां पी. पी. पी. रियायत प्राप्त रिलायंस इन्फ्रास्ट्रक्चर के तहत सी. एस. आर. नानजिंग पुज़ेन (चीन) द्वारा रोलिंग स्टॉक की आपूर्ति और रखरखाव किया गया था।
2. स्टेशन विकास स्टेशन रेलवे परियोजनाओं के प्राथमिक घटक हैं। उन्हें व्यापक अग्रिम पूंजी की आवश्यकता होती है। यह उन्हें पीपीपी भागीदारी के लिए विशेष रूप से उपयुक्त बनाता है, क्योंकि वे वाणिज्यिक विकास के माध्यम से गैर-किराया राजस्व सृजन की क्षमता प्रदान करते हैं। भारतीय रेलवे स्टेशन पुनर्विकास कार्यक्रम, जिसके तहत हबीबगंज (भोपाल) और गांधीनगर राजधानी जैसे स्टेशनों का पुनर्विकास किया गया था, यह दर्शाता है कि कैसे निजी संस्थाएं खुदरा, आतिथ्य और कार्यालय स्थानों को परिवहन सुविधाओं के साथ एकीकृत कर सकती हैं। मेट्रो के मोर्चे पर, एल एंड टी मेट्रो रेल हैदराबाद लिमिटेड के साथ पीपीपी के तहत विकसित हैदराबाद मेट्रो रेल, परियोजना को व्यवहार्य बनाने के लिए स्टेशन स्थान के वाणिज्यिक दोहन पर बहुत अधिक निर्भर है। वैश्विक स्तर पर, हांगकांग एम. टी. आर. का "रेल + संपत्ति" मॉडल रेल वित्त को बनाए रखने के लिए अचल संपत्ति के साथ स्टेशन विकास को एकीकृत करने की एक उत्कृष्ट सफलता की कहानी है।
3. संचालन और रखरखाव (ओ एंड एम) अनुबंध संचालन और रखरखाव में निजी भागीदारी सेवा वितरण और दक्षता में सुधार करने में मदद करती है। हैदराबाद मेट्रो, भारत की सबसे बड़ी पीपीपी मेट्रो परियोजना, एक प्रमुख मामला है जहां एल एंड टी मेट्रो रेल हैदराबाद एक रियायत समझौते के तहत 35 वर्षों के लिए वाणिज्यिक घटकों के साथ नेटवर्क का संचालन करती है।
4. लॉजिस्टिक्स और फ्रेट टर्मिनल्स पी. पी. पी. मॉडल को ढुलाई के बुनियादी ढांचे जैसे मल्टीमॉडल लॉजिस्टिक्स पार्क, टर्मिनल और संबंधित भंडारण कार्यों तक बढ़ाया जा सकता है। उदाहरण के लिए, सिंधी में मल्टी-मॉडल लॉजिस्टिक्स पार्क (एम. एम. एल. पी.) नागपुर को पी. पी. पी. (डी. बी. एफ. ओ. टी.) मॉडल के तहत 45 साल की रियायत के साथ 673 करोड़ रुपये की अनुमानित लागत से विकसित किया जा रहा है। इसमें गोदाम, कोल्ड स्टोरेज, कार्गो हैंडलिंग और मूल्य वर्धित सेवाएं जैसी सुविधाएं शामिल हैं
भारत में रेलवे में पी. पी. पी. विफल क्यों हो रहे हैं?
पीपीपी में भारत के रेल पारगमन क्षेत्र के विस्तार और आधुनिकीकरण का प्रभावी ढंग से समर्थन करने की क्षमता है; हालाँकि, भारत के रेल क्षेत्र में उनका कार्यान्वयन कई चुनौतियों से बाधित रहा है।
1. राजस्व और सवारियों की अनिश्चितता
रेल पारगमन परियोजनाओं, विशेष रूप से मेट्रो और उपनगरीय प्रणालियों को सड़क परिवहन से प्रतिस्पर्धा, कम किराया सामर्थ्य और यात्रा के बदलते पैटर्न जैसे कारकों के कारण अप्रत्याशित सवारियों के स्तर का सामना करना पड़ता है। चूंकि भारत में किराए आमतौर पर अधिकारियों द्वारा उन्हें सामाजिक रूप से स्वीकार्य रखने के लिए विनियमित किए जाते हैं, इसलिए निजी खिलाड़ी लागत की वसूली के लिए शुल्क को स्वतंत्र रूप से समायोजित नहीं कर सकते हैं। उदाहरण के लिए, दिल्ली एयरपोर्ट एक्सप्रेस मेट्रो को शुरू में डी. एम. आर. सी. और रिलायंस इन्फ्रा की सहायक कंपनी, डी. ए. एम. ई. पी. एल. के बीच एक सार्वजनिक-निजी साझेदारी के रूप में विकसित किया गया था। हालाँकि, परियोजना वित्तीय रूप से अव्यवहारिक हो गई जब यात्री यातायात अनुमानों से बहुत कम हो गया, जिससे विवाद पैदा हो गए और अंततः डी. एम. आर. सी. द्वारा संचालन का अधिग्रहण किया गया। यह मामला इस बात पर प्रकाश डालता है कि कैसे रेल पारगमन परियोजनाओं में निजी निवेश के लिए मांग जोखिम सबसे बड़ा अवरोधक बना हुआ है।
2. उच्च पूँजी तीव्रता और दीर्घ अवधि
रेल अवसंरचना के लिए भूमि, सुरंगों, वायडक्ट्स और रोलिंग स्टॉक में भारी अग्रिम पूंजीगत व्यय की आवश्यकता होती है, जिसका लाभ दशकों तक फैला रहता है। टोल सड़कों या हवाई अड्डों के विपरीत, रेल परियोजनाओं में लंबी भुगतान अवधि और अपेक्षाकृत कम वित्तीय लाभ होता है। यह उन निजी खिलाड़ियों को हतोत्साहित करता है जो निवेश पर त्वरित, दृश्यमान लाभ पसंद करते हैं। इसके अलावा, भारत में वित्तपोषण लागत अपेक्षाकृत अधिक है।
3. नीति और विनियामक जोखिम
परियोजना के दायरे में लगातार बदलाव, अनुमोदन में देरी या नीतिगत प्राथमिकताओं में बदलाव अनिश्चितता पैदा करते हैं। मेट्रो और रेलवे के लिए एक समान राष्ट्रीय पीपीपी ढांचे की कमी का मतलब है कि अनुबंधों को अक्सर अनुकूलित किया जाता है, जिससे बातचीत का समय और कानूनी जटिलता बढ़ जाती है। उदाहरण के लिए, भूमि अधिग्रहण में देरी ने अक्सर स्टेशन पुनर्विकास परियोजनाओं को रोक दिया है और सीधे निजी निवेशकों की समयसीमा और रिटर्न को प्रभावित किया है। परियोजनाओं के निष्पादन में देरी से परियोजना की समग्र लागत बढ़ जाती है। मजबूत विवाद समाधान तंत्र की अनुपस्थिति नियामक जोखिम की धारणा को बढ़ाती है।
4. संविदात्मक और जोखिम-साझाकरण असंतुलन
पीपीपी परियोजनाएं अक्सर खराब संरचित रियायत समझौतों से पीड़ित होती हैं जो राजस्व सृजन में उनके लचीलेपन को सीमित करते हुए निजी संस्थाओं पर असमान जोखिम डालती हैं। उदाहरण के लिए, यदि भूमि मुद्रीकरण अधिकार या वाणिज्यिक अंतरिक्ष विकास में सार्वजनिक एजेंसियों द्वारा देरी की जाती है, तो निजी खिलाड़ी अभी भी वित्तीय नुकसान झेलते हैं। कई मामलों में, सरकार ने प्रमुख निर्णयों (जैसे किराया संशोधन) पर नियंत्रण बनाए रखा, लेकिन जोखिमों को समान रूप से साझा नहीं किया, जिससे मुकदमेबाजी और जल्दी अनुबंध समाप्त हो गया।
- दिल्ली एयरपोर्ट एक्सप्रेस मेट्रो (डी. ए. एम. ई. पी. एल.-रिलायंस इन्फ्रा और डी. एम. आर. सी.): दिल्ली एयरपोर्ट एक्सप्रेस मेट्रो के मामले में, किराया संशोधन किराया निर्धारण समिति (एफ. एफ. सी.) के अधिकार क्षेत्र में था, न कि निजी रियायतकर्ता, डी. ए. एम. ई. पी. एल. (रिलायंस इन्फ्रा) के नियंत्रण में। किफायती बनाए रखने के लिए किराया कम रखा गया था, लेकिन सवारियों का राजस्व लागत को पूरा करने के लिए अपर्याप्त था। साथ ही, डी. ए. एम. ई. पी. एल. को परिचालन और वित्तीय जोखिमों का सामना करना पड़ा। जोखिम आवंटन में असंतुलन के कारण वित्तीय नुकसान, विवाद और अंततः 2013 में डी. एम. आर. सी. द्वारा अधिग्रहण किया गया।
- मुंबई मेट्रो लाइन 1 (रिलायंस इन्फ्रा और एमएमआरडीए): रिलायंस इन्फ्रा (मुंबई मेट्रो वन प्राइवेट लिमिटेड) ने किराया बढ़ाने की मांग की, और इसके पीछे का कारण अधिक परिचालन लागत और कम सवारियां थीं। हालांकि, किराया विनियमन एमएमआरडीए और किराया निर्धारण समिति के पास बना रहा। इसके कारण किराया निर्धारित करने की शक्तियों पर लंबे समय तक कानूनी विवाद हुए, जिससे परियोजना की वित्तीय स्थिरता कम हो गई
- हैदराबाद मेट्रो रेल (एल एंड टी मेट्रो रेल हैदराबाद लिमिटेड): हैदराबाद मेट्रो रेल, जिसे अक्सर शहरी पारगमन में दुनिया की सबसे बड़ी पीपीपी के रूप में जाना जाता है, को भी इसी तरह की चुनौतियों का सामना करना पड़ रहा है। इस परियोजना को निरंतर वित्तीय नुकसान हो रहा है, राजस्व अनुमानों से बहुत कम गिर रहा है, विशेष रूप से महामारी के बाद। लार्सन एंड टुब्रो, जिसकी एल एंड टी मेट्रो रेल (हैदराबाद) लिमिटेड के माध्यम से बहुमत हिस्सेदारी है, ने अपनी इक्विटी हिस्सेदारी का 90 प्रतिशत तक तेलंगाना सरकार या भारत सरकार को एक एस. पी. वी. तंत्र के माध्यम से बेचकर अपने निवेश को कम करने में रुचि व्यक्त की है। यह स्थिति निवेश की वसूली में निजी कंपनियों को होने वाली कठिनाइयों को उजागर करती है और बड़े पैमाने पर रेलवे परियोजनाओं में आगे पीपीपी भागीदारी को हतोत्साहित करती है।
5. संस्थागत क्षमता बाधाएँ
कई सार्वजनिक एजेंसियों के पास जटिल पीपीपी अनुबंधों को डिजाइन करने, बातचीत करने और उनकी निगरानी करने के लिए तकनीकी और कानूनी विशेषज्ञता की कमी है। इसके परिणामस्वरूप परियोजना समझौतों में अस्पष्टता, प्रदर्शन मानकों का कमजोर प्रवर्तन और मध्य-पाठ्यक्रम सुधारों के लिए अपर्याप्त तंत्र होते हैं। अंतर्राष्ट्रीय निवेशक, विशेष रूप से, इन शासन अंतरालों के कारण भारतीय परियोजनाओं से सावधान हैं।
- इसका एक प्रमुख उदाहरण भारतीय रेलवे का स्टेशन पुनर्विकास कार्यक्रम है। नई दिल्ली, चंडीगढ़ और पुणे सहित कई हाई-प्रोफाइल स्टेशनों को शुरू में अस्पष्ट जोखिम आवंटन, अवास्तविक राजस्व धारणाओं और नियामक अनिश्चितताओं के कारण डेवलपर्स से सीमित रुचि का सामना करना पड़ा। फरवरी 2021 में योग्यता के लिए अनुरोध (आर. एफ. क्यू.) की बोलियां खुलने तक दावेदारों की सूची नौ घरेलू और अंतर्राष्ट्रीय कंपनियों तक सीमित हो गई थी, जिनमें अडानी रेलवे ट्रांसपोर्ट, एंकोरेज इंफ्रास्ट्रक्चर इन्वेस्टमेंट्स होल्डिंग्स, अरेबियन कंस्ट्रक्शन कंपनी, बी. आई. एफ. IV इंडिया इंफ्रास्ट्रक्चर होल्डिंग (डी. आई. एफ. सी.), एल्पिस वेंचर्स, जी. एम. आर. हाईवेज़, आई. एस. क्यू. एशिया इंफ्रास्ट्रक्चर इन्वेस्टमेंट्स, कल्पतरु पावर ट्रांसमिशन और ओमैक्स शामिल हैं। सीमित भागीदारी इस बात पर प्रकाश डालती है कि कैसे अपर्याप्त संस्थागत तैयारी और जटिल संविदात्मक ढांचे अनुभवी निवेशकों को भी बड़े पैमाने पर शहरी परिवहन पीपीपी में शामिल होने से रोक सकते हैं।
6. सीमित गैर-किराया राजस्व अवसर
विश्व स्तर पर, सफल पीपीपी रेल परियोजनाएं अचल संपत्ति विकास, विज्ञापन और खुदरा जैसी गैर-किराया राजस्व धाराओं पर बहुत अधिक निर्भर करती हैं। भारत में, नियामक बाधाएं, भूमि अधिग्रहण की चुनौतियों और नौकरशाही अनुमोदन अक्सर स्टेशन क्षेत्रों के वाणिज्यिक दोहन को प्रतिबंधित करते हैं। हैदराबाद मेट्रो ने अचल संपत्ति को एक वित्तीय लाभ के रूप में उपयोग करने का प्रयास किया, लेकिन अनुमोदन में देरी और बाजार की स्थितियों ने रिटर्न को सीमित कर दिया, जिससे फेयरबॉक्स रिकवरी पर अतिरिक्त दबाव पड़ा।
7. वृहद आर्थिक और वित्तपोषण जोखिम
निजी खिलाड़ियों को मुद्रा में उतार-चढ़ाव, मुद्रास्फीति और बढ़ती ब्याज दरों से भी जोखिम का सामना करना पड़ता है, जो परियोजना के वित्तपोषण को प्रभावित करते हैं। चूंकि कई घटकों (सिग्नलिंग, रोलिंग स्टॉक पार्ट्स) का आयात किया जाता है, इसलिए विनिमय दर में अस्थिरता लागत को बढ़ाती है। इसके अतिरिक्त, भारतीय बैंक तनाव और चूक के पिछले मामलों के कारण बड़ी पीपीपी मेट्रो परियोजनाओं के वित्तपोषण में सतर्क रहते हैं। यह निजी रियायत पाने वालों के लिए किफायती वित्तपोषण तक पहुंच को सीमित करता है।
8. प्रतिष्ठा और राजनीतिक जोखिम
सार्वजनिक परिवहन राजनीतिक रूप से संवेदनशील है। निजी प्रचालक द्वारा किराया बढ़ाने या वित्तीय व्यवहार्यता के लिए सेवाओं में कटौती करने के किसी भी प्रयास को अक्सर सरकारों और जनता के विरोध का सामना करना पड़ता है। यह प्रतिष्ठित और राजनीतिक जोखिम निजी फर्मों को यात्री-केंद्रित परियोजनाओं में दीर्घकालिक प्रतिबद्धताएं करने से हतोत्साहित करता है, ढुलाई या रसद पीपीपी के विपरीत, जो अपेक्षाकृत कम संवेदनशील हैं।
रेल पीपीपी में वैश्विक उदाहरण
रेल पारगमन में सार्वजनिक-निजी भागीदारी कई देशों में सफलतापूर्वक लागू की गई है, जो भारत के लिए मूल्यवान सबक प्रदान कर सकती है। विश्व स्तर पर, सफल पीपीपी की कुंजी स्पष्ट जोखिम आवंटन, विविध राजस्व धाराओं, मजबूत संस्थागत निरीक्षण और नवीन वित्तपोषण तंत्र में निहित है।
- हांगकांग का रेल + संपत्ति मॉडलः एक वैश्विक मानक
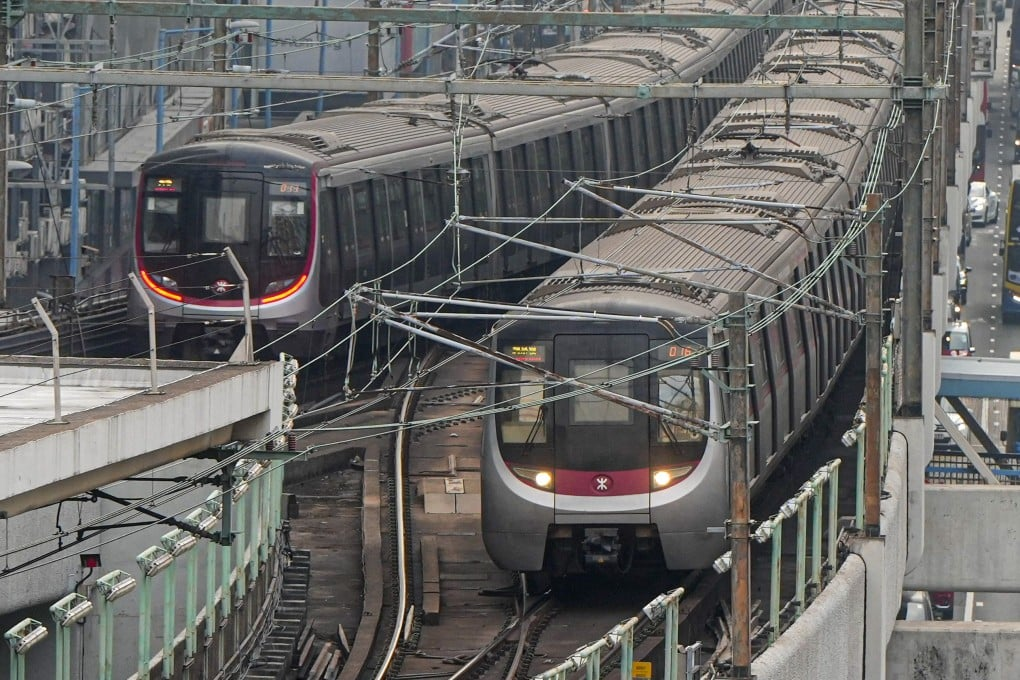
हांगकांग के मास ट्रांजिट रेलवे (एम. टी. आर.) को अक्सर अपने अभिनव रेल + संपत्ति (आर + पी) मॉडल के कारण रेल सार्वजनिक-निजी भागीदारी (पी. पी. पी.) के लिए स्वर्ण मानक के रूप में जाना जाता है। एम. टी. आर. निगम (एम. टी. आर. सी.) स्टेशनों के आसपास संपत्ति विकास के साथ रेल संचालन को एकीकृत करता है, जिससे एक आत्मनिर्भर राजस्व मॉडल बनता है जो सरकारी सब्सिडी पर निर्भरता को कम करता है।
इस विकास-आधारित भूमि मूल्य अधिग्रहण तंत्र के तहत, एम. टी. आर. सी. को अपने स्टेशनों के आसपास आवासीय, वाणिज्यिक और मिश्रित उपयोग वाली परियोजनाओं के मास्टर प्लानिंग, निर्माण और प्रबंधन के लिए विशेष विकास अधिकार दिए गए हैं। इस दृष्टिकोण के माध्यम से, एम. टी. आर. सी. फेयरबॉक्स आय के अलावा अचल संपत्ति की बिक्री, संपत्ति पट्टे पर देने, स्टेशन खुदरा और परामर्श सेवाओं से पर्याप्त राजस्व उत्पन्न करता है। यह मॉडल दर्शाता है कि संपत्ति विकास के साथ पारगमन बुनियादी ढांचे का रणनीतिक एकीकरण कैसे वित्तीय स्थिरता को बढ़ा सकता है, निजी भागीदारी को आकर्षित कर सकता है और सेवा की गुणवत्ता और नेटवर्क विस्तार में निरंतर निवेश को सक्षम कर सकता है।
सकारात्मक लाभ प्रदर्शनः 2025 के मध्य तक, एम. टी. आर. निगम के पास एक पर्याप्त संपत्ति विकास पोर्टफोलियो है, जो इसके 87 स्टेशनों में से आधे में लगभग 13 मिलियन वर्ग मीटर तल क्षेत्र है, जो संचालन और नेटवर्क विस्तार दोनों के वित्तपोषण के लिए एक स्थिर राजस्व धारा सुनिश्चित करता है। 2024 में एम. टी. आर. ने एच. के. $60 बिलियन (लगभग) के राजस्व की सूचना दी। यू. एस. डी. 7.6 बिलियन) और एच. के. $15.8 बिलियन का शुद्ध लाभ। एम. टी. आर. ने 2025 की पहली छमाही में संपत्ति विकास से एच. के. $5.5 बिलियन का लाभ दर्ज किया, जो 2024 की इसी अवधि की तुलना में पर्याप्त वृद्धि है।
भविष्य के वित्तपोषणः यह संपत्ति आय हांगकांग में भविष्य के रेलवे विकास के वित्तपोषण के लिए एम. टी. आर. की रणनीति का एक प्रमुख हिस्सा बनी हुई है। 2025 के मध्य में, एम. टी. आर. ने उत्तरी लिंक सहित प्रमुख नए निवेशों की घोषणा की, जिसकी अनुमानित एच. के. $140 बिलियन है।
यह मामला दर्शाता है कि कैसे भूमि और संपत्ति प्रबंधन के साथ पारगमन विकास का एकीकरण दीर्घकालिक वित्तीय स्थिरता सुनिश्चित कर सकता है, निजी पूंजी को आकर्षित कर सकता है और सेवा की गुणवत्ता में निरंतर सुधार कर सकता है।
बैंकॉक बीटीएस स्काईट्रेनः एक अग्रणी लेकिन विकसित पीपीपी मॉडल
1999 में शुरू किया गया बैंकॉक बीटीएस स्काईट्रेन, दक्षिण पूर्व एशिया में बड़े पैमाने पर शहरी रेल सार्वजनिक-निजी भागीदारी (पीपीपी) का एक अग्रणी उदाहरण है। यह दुनिया की पहली बड़ी मेट्रो परियोजनाओं में से एक थी जिसे बिल्ड-ऑपरेट-ट्रांसफर (बीओटी) मॉडल के तहत पूरी तरह से निजी क्षेत्र द्वारा वित्तपोषित किया गया था। थाई सरकार ने बैंकॉक मास ट्रांजिट सिस्टम पब्लिक कंपनी लिमिटेड (बीटीएससी) को 30 साल की रियायत प्रदान की, जो प्रणाली के वित्तपोषण, निर्माण और संचालन के लिए जिम्मेदार थी।
अपनी शुरुआत में, परियोजना को सफल माना गया था, जिसमें बी. टी. एस. सी. ने घरेलू और अंतर्राष्ट्रीय ऋणों, निजी इक्विटी और बांड मुद्दों के मिश्रण के माध्यम से पूंजी जुटाई थी। कई वैश्विक मेट्रो प्रणालियों के विपरीत, बीटीएस स्काईट्रेन को निर्माण के लिए प्रत्यक्ष सरकारी सब्सिडी के बिना शुरू किया गया था।
हालांकि, इस परियोजना ने पीपीपी उद्यमों में प्रमुख जोखिमों को भी उजागर किया। अपने शुरुआती वर्षों में, यात्री सवारी अनुमानों से काफी नीचे गिर गई, जिसने बी. टी. एस. सी. पर वित्तीय दबाव डाला और 2000 के दशक के मध्य में ऋण पुनर्गठन प्रक्रिया को मजबूर कर दिया। इसे संबोधित करने के लिए, थाई सरकार और बैंकॉक महानगर प्रशासन (बी. एम. ए.) ने बाद में प्रणाली के विस्तार और एकीकरण में अधिक सक्रिय भूमिका निभाई, जबकि बी. टी. एस. सी. ने मुख्य प्रणाली को संचालित करने और विज्ञापन, खुदरा रियायतों और अचल संपत्ति उद्यमों जैसे गैर-किराया राजस्व से लाभ उठाने के अधिकार बनाए रखे।
आज, दो दशकों से अधिक समय के बाद, बीटीएस स्काईट्रेन बैंकॉक की शहरी गतिशीलता की रीढ़ बन गया है। यह प्रतिदिन 750,000 से अधिक यात्रियों को ले जाता है (पूर्व-महामारी स्तर)। इसका वित्तीय मॉडल एक संकर दृष्टिकोण में विकसित हुआ है, जिसमें राज्य अब सह-वित्तपोषण विस्तार कर रहा है जबकि बी. टी. एस. सी. संचालन का प्रबंधन करना जारी रखता है। 2042 तक विस्तारित दीर्घकालिक रियायत, बी. टी. एस. सी. को परिचालन स्थिरता और फेयरबॉक्स और गैर-फेयरबॉक्स स्रोतों से राजस्व उत्पन्न करने की क्षमता प्रदान करती है।
बीटीएस स्काईट्रेन मामला शहरी पारगमन में निजी नेतृत्व वाले पीपीपी के वादे और नुकसान दोनों को दर्शाता है। बीटीएस स्काईट्रेन को पूर्ण सफलता या विफलता का लेबल नहीं दिया जा सकता है-यह एक मिश्रित मामला है। एक ओर, इसने प्रदर्शित किया कि बड़े पैमाने पर रेल प्रणालियों को निजी क्षेत्र द्वारा बिना अग्रिम सरकारी वित्त पोषण के वितरित किया जा सकता है। दूसरी ओर, इसने अति-आशावादी मांग पूर्वानुमान, सीमित किराया लचीलापन और कमजोर बहुआयामी एकीकरण के जोखिमों पर प्रकाश डाला।
हाइब्रिड पीपीपी दृष्टिकोण की ओर अंतिम बदलाव इस वास्तविकता को दर्शाता है कि शहरी परिवहन को दीर्घकालिक वित्तीय और सामाजिक व्यवहार्यता सुनिश्चित करने के लिए निरंतर सरकारी भागीदारी की आवश्यकता है। महत्वपूर्ण रूप से, बीटीएस मॉडल अभी भी विकसित हो रहा है, जिसमें अनुबंधों की चल रही बातचीत, राज्य द्वारा समर्थित नेटवर्क विस्तार और सार्वजनिक पहुंच के साथ वित्तीय प्रदर्शन को संतुलित करने के लिए अपने व्यवसाय मॉडल में समायोजन शामिल हैं।
अपेक्षाओं से वास्तविकता तकः भारत की मेट्रो और रेल परियोजनाओं में पीपीपी प्रदर्शन
भारत में मेट्रो और रेलवे क्षेत्रों में सार्वजनिक-निजी भागीदारी (पीपीपी) का कार्यान्वयन एक मिश्रित तस्वीर प्रस्तुत करता है। भारत सरकार ने भारत के रेल पारगमन क्षेत्र में पीपीपी को बढ़ावा देने के लिए कई पहल की हैं।
मेट्रो रेल में सक्रिय पीपीपी
- नीतिगत प्रोत्साहनः भारत की 2017 की मेट्रो रेल नीति केंद्र सरकार की सहायता के लिए पात्र होने के लिए मेट्रो परियोजनाओं के लिए निजी भागीदारी को दृढ़ता से प्रोत्साहित करती है। इसमें केंद्र सरकार से वायबिलिटी गैप फंडिंग (वी. जी. एफ.), इक्विटी शेयरिंग (50ः50) और पूर्ण निजी फंडिंग मॉडल जैसे विभिन्न मॉडल शामिल हैं।
- पीपीपी के लिए संभावित क्षेत्रः मुद्दों के बावजूद, संचालन और रखरखाव (ओ एंड एम), स्वचालित किराया संग्रह (एएफसी) प्रणालियों के विकास और अंतिम छोर तक संपर्क के लिए बुनियादी ढांचे के निर्माण जैसे क्षेत्रों में निजी खिलाड़ियों के लिए अवसर मौजूद हैं।
1. हैदराबाद मेट्रो
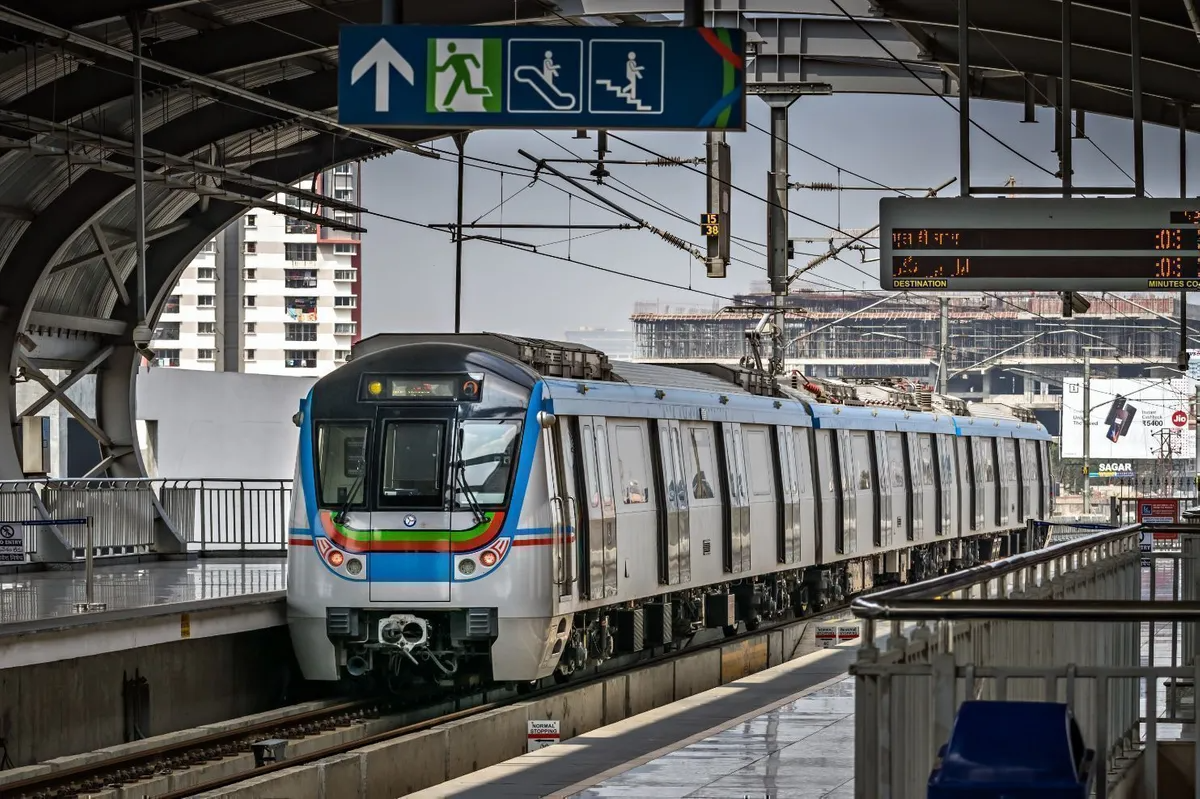
हैदराबाद मेट्रो दुनिया की सबसे बड़ी मेट्रो परियोजना है जिसे डिजाइन-बिल्ड-फाइनेंस-ऑपरेट-ट्रांसफर (डीबीएफओटी) मॉडल पर आधारित सार्वजनिक-निजी भागीदारी (पीपीपी) के रूप में विकसित किया गया है। इस परियोजना को लागू करने के लिए एल एंड टी की सहायक कंपनी एल एंड टी मेट्रो रेल (हैदराबाद) लिमिटेड (एल एंड टी. एम. आर. एच. एल.) की स्थापना की गई थी। कंपनी ने 2010 में सरकार के साथ 35 साल की रियायत अवधि (निर्माण के लिए पांच साल और संचालन के लिए 30 साल) के लिए मेट्रो के वित्त, निर्माण, संचालन और रखरखाव के लिए एक रियायत समझौते पर हस्ताक्षर किए।
संचालन और रखरखाव (ओ एंड एम): एल एंड टी. एम. आर. एच. एल. ने फ्रांसीसी परिवहन संचालक केवलिस को दिन-प्रतिदिन के ओ एंड एम को आउटसोर्स किया।
वित्तीय संकटः एल एंड टी को भारी वित्तीय नुकसान हुआ है, जो वित्त वर्ष 2024-25 में ₹625.88 करोड़ तक पहुंच गया है। सितंबर 2025 में, एल एंड टी ने परियोजना से बाहर निकलने के अपने इरादे की घोषणा की।
अनुमानित सवारियों और वाणिज्यिक राजस्व पर मॉडल की निर्भरता निजी भागीदार के लिए अस्थिर साबित हुई। इससे भारत में एक बड़ा बदलाव आया है, जहां मेट्रो परियोजनाएं अब संकर या सकल लागत वाले ओ एंड एम अनुबंधों की ओर बढ़ रही हैं जो जोखिम को बेहतर तरीके से साझा करते हैं और व्यापक पीपीपी में देखे गए वित्तीय बोझ से बचते हैं।
2. पुणे मेट्रो लाइन 3
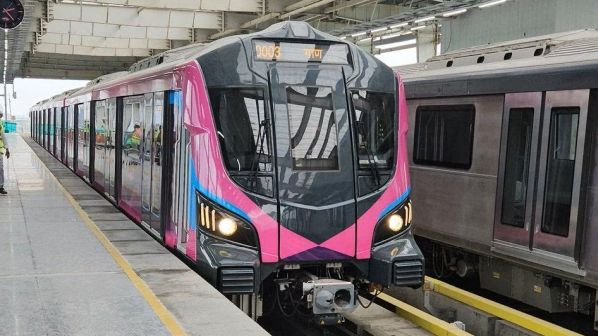
एक किलोमीटर लंबी पुणे मेट्रो लाइन 3 को सार्वजनिक-निजी भागीदारी (पीपीपी) के माध्यम से लागू किया जा रहा है, लेकिन व्यापक हैदराबाद मेट्रो मॉडल के विपरीत, इसकी संरचना अधिक संतुलित और निर्बाध है। इस परियोजना का नेतृत्व पुणे महानगर क्षेत्र विकास प्राधिकरण (पीएमआरडीए) ने टाटा समूह और सीमेंस के एक संघ के साथ साझेदारी में किया है।
- रियायतकर्ताः पुणे आई. टी. सिटी मेट्रो रेल (पी. आई. टी. सी. एम. आर. एल.) नामक एक विशेष प्रयोजन वाहन (एस. पी. वी.) की स्थापना टी. आर. आई. एल. अर्बन ट्रांसपोर्ट प्राइवेट लिमिटेड (एक टाटा समूह कंपनी) और सीमेंस प्रोजेक्ट वेंचर्स जी. एम. बी. एच. के एक संघ द्वारा की गई थी। रियायत समझौता 35 वर्षों के लिए है।
- वित्तपोषणः इस परियोजना की लागत ₹8,100 करोड़ रुपये से अधिक होने का अनुमान है और यह जोखिम को कम करने के लिए व्यवहार्यता अंतराल वित्तपोषण (वी. जी. एफ.) का उपयोग करता है। केंद्र सरकार प्रारंभिक परियोजना लागत का 20 प्रतिशत तक योगदान देगी, जबकि महाराष्ट्र राज्य सरकार शेष वी. जी. एफ. प्रदान करेगी।
- परिचालन साझेदारी (ओ एंड एम): रियायत प्राप्तकर्ता, पी. आई. टी. सी. एम. आर. एल. ने फ्रांसीसी बहुराष्ट्रीय परिवहन संचालक केवलिस को एक अलग 10 साल के संचालन और रखरखाव (ओ एंड एम) अनुबंध से सम्मानित किया है।
पुणे मेट्रो लाइन 3 मॉडल को निजी भागीदार के लिए वित्तीय संकट के जोखिम को कम करते हुए उच्च गुणवत्ता वाली सार्वजनिक सेवा प्रदान करने के लिए डिज़ाइन किया गया है। हैदराबाद मेट्रो के विपरीत, जहां निजी कंपनी एलएंडटी को महत्वपूर्ण मांग और राजस्व जोखिमों को सहन करना पड़ा, पुणे के मॉडल में सरकार से वीजीएफ शामिल है। यह वित्तीय सहायता निजी भागीदार के लिए दीर्घकालिक मांग जोखिम को कम करती है।
भारतीय रेलवे में पीपीपी
भारतीय रेल क्षेत्र सक्रिय रूप से सार्वजनिक-निजी भागीदारी (पी. पी. पी.) की खोज कर रहा है जो वित्त पोषण की कमी को दूर करने, बुनियादी ढांचे के आधुनिकीकरण और परिचालन दक्षता बढ़ाने के लिए एक प्रमुख रणनीति है।
स्टेशन पुनर्विकास कार्यक्रम
भारत सरकार ने स्टेशन पुनर्विकास कार्यक्रम शुरू किया। इस कार्यक्रम का उद्देश्य रेलवे स्टेशनों को आधुनिक, विश्व स्तरीय परिवहन केंद्रों में बदलना है जो एक बेहतर यात्रा अनुभव प्रदान करते हैं। यह कार्यक्रम मुख्य रूप से अमृत भारत स्टेशन योजना (एबीएसएस) के तहत लागू किया जाता है। मार्च 2025 तक, रेल मंत्रालय ने एबीएसएस के तहत सार्वजनिक-निजी भागीदारी (पीपीपी) मॉडल के माध्यम से पुनर्विकास के लिए कुल आईडी1 में से 15 स्टेशनों की पहचान की है।
स्टेशन पुनर्विकास में पीपीपी का प्रदर्शन
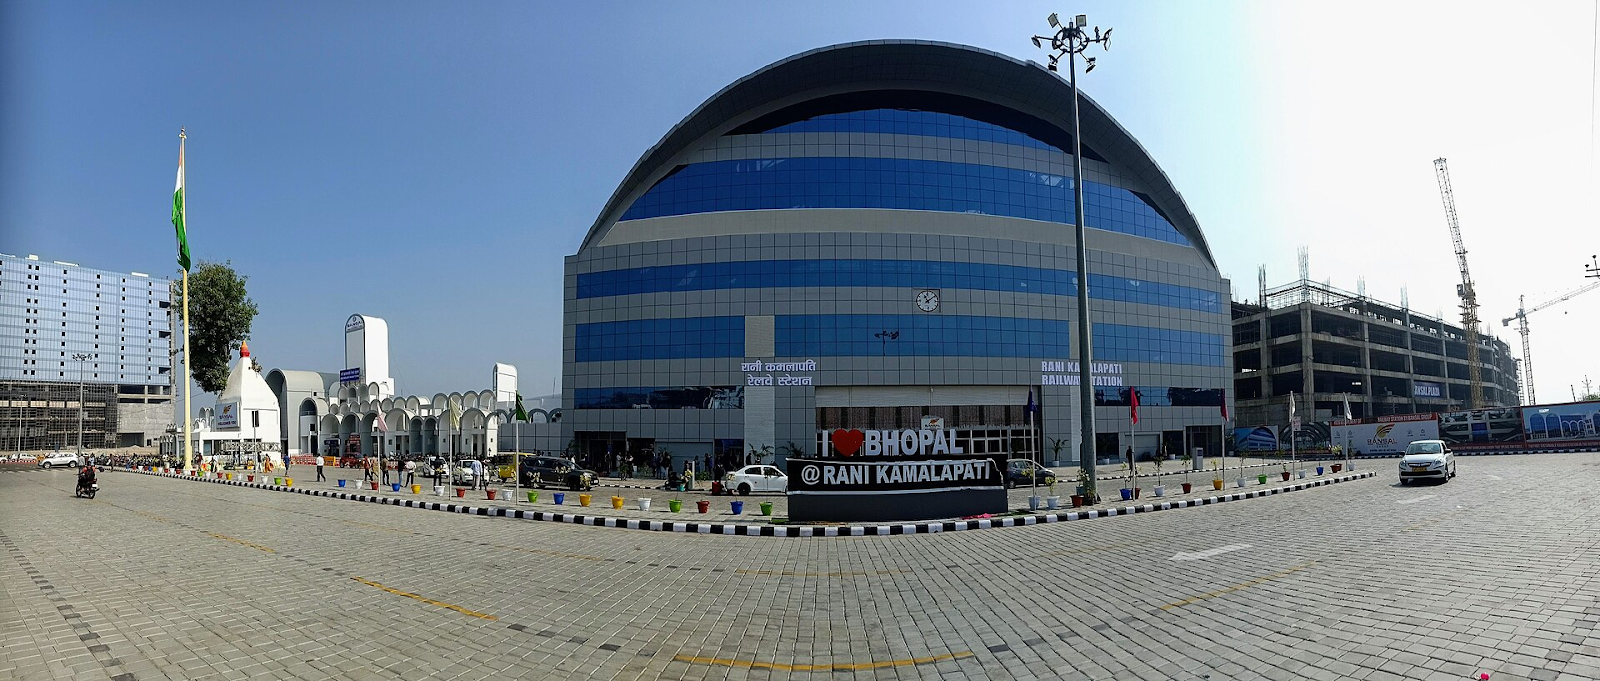
रानी कमलापति स्टेशन (भोपाल) को पीपीपी मॉडल के तहत पूरा किया गया सबसे सफल स्टेशन पुनर्विकास परियोजना माना जाता है। हालांकि, यह मॉडल सभी मामलों में टिकाऊ साबित नहीं हुआ है। उदाहरण के लिए, नई दिल्ली रेलवे स्टेशन और छत्रपति शिवाजी महाराज टर्मिनस (सी. एस. एम. टी., मुंबई) की परियोजनाओं को शुरू में पी. पी. पी. के रूप में योजनाबद्ध किया गया था, लेकिन उच्च बोली मूल्य और निजी निवेशकों से सीमित ब्याज के कारण इन परियोजनाओं को ई. पी. सी. (इंजीनियरिंग, खरीद और निर्माण) मॉडल में वापस कर दिया गया।
ई. पी. सी. ठेकेदारों के लिए अवसर
23 दिसंबर 2024 को प्रकाशित आई. सी. आर. ए. की एक रिपोर्ट के अनुसार, इंजीनियरिंग, खरीद और निर्माण (ई. पी. सी.) कंपनियों को अगले दो वर्षों में रेलवे स्टेशन पुनर्विकास परियोजनाओं में लगभग ₹30,000 करोड़ रुपये के व्यावसायिक अवसर मिलने की उम्मीद है।
मॉडल को टिकाऊ बनाने के लिए रेलवे के लिए नई पीपीपी नीति की रूपरेखा
भारतीय रेलवे ने एक नई सार्वजनिक-निजी भागीदारी (पीपीपी) नीति तैयार की है, जिसे जल्द ही केंद्रीय मंत्रिमंडल की मंजूरी मिलने की उम्मीद है। यह रेल संपर्क और क्षमता वृद्धि परियोजनाओं के लिए भागीदारी नीति, 2012 का स्थान लेगा। अद्यतन पीपीपी ढांचे में पिछली नीति के तहत 17 परियोजनाओं की तुलना में लगभग 50 रेलवे परियोजनाओं को निजी क्षेत्र की भागीदारी के तहत लाने की योजना है। यह नीति व्यावसायिक रूप से व्यवहार्य गलियारों पर ध्यान केंद्रित करेगी, जिसमें बंदरगाह संपर्क और खनिज परिवहन मार्ग शामिल हैं, जिनसे मजबूत लाभ उत्पन्न होने और आगे निजी निवेश को आकर्षित करने की उम्मीद है।
- नए पी. पी. पी. ढांचे का काम करनाः संशोधित पी. पी. पी. ढांचा निजी निवेशकों को उनके द्वारा विकसित बुनियादी ढांचे के साथ ढुलाई संचालन पर शुल्क लगाकर अपने खर्च की भरपाई करने की अनुमति देता है। भारतीय रेलवे, समानांतर रूप से, एक निश्चित भुगतान और उत्पन्न राजस्व का एक हिस्सा प्राप्त करेगा
यह पहल रेलवे पर हाल ही में एक स्थायी समिति के सुझावों का अनुसरण करती है, जिसने सिफारिश की थीः
- निजी क्षेत्र की भागीदारी के माध्यम से कोच निर्माण में आधुनिक तकनीकों के उपयोग को प्रोत्साहित करना।
- पीपीपी मॉडल का उपयोग करके ट्रेन के डिब्बों, वैगनों और कंटेनरों के उत्पादन का विस्तार करना।
- पूरे भारत में अन्य स्टेशनों पर रानी कमलपति स्टेशन जैसी सफल पीपीपी स्टेशन परियोजनाओं की नकल करना।
पिछले तीन वर्षों में, भारतीय रेलवे ने केवल मामूली लाभ अर्जित किया है, मुख्य रूप से कम यात्री राजस्व और ढुलाई पर भारी निर्भरता के कारण। सरकार का उद्देश्य निजी निवेश और विशेषज्ञता लाकर वित्तपोषण की कमी को पूरा करना, दक्षता में सुधार करना और सार्वजनिक क्षेत्र पर वित्तीय बोझ को कम करना है।
निष्कर्ष
भारत का रेल पारगमन क्षेत्र बड़े बदलावों से गुजर रहा है और बुनियादी ढांचे के विस्तार और यात्री और ढुलाई सेवाओं दोनों के लिए दक्षता में सुधार के लिए निरंतर निवेश की आवश्यकता है। सार्वजनिक-निजी भागीदारी (पीपीपी) मॉडल निजी कंपनियों को पूंजी, तकनीकी विशेषज्ञता और परिचालन दक्षता लाने की अनुमति देकर इस प्रक्रिया का समर्थन कर सकता है, जिससे सरकार पर वित्तीय बोझ कम हो सकता है।
हांगकांग के मास ट्रांजिट रेलवे जैसे वैश्विक उदाहरणों से पता चलता है कि पीपीपी स्थिर राजस्व उत्पन्न करने और उच्च सेवा मानकों को बनाए रखने में मदद कर सकते हैं। हालाँकि, भारत में, रेलवे और मेट्रो परियोजनाओं में पीपीपी को संस्थागत क्षमता में अंतराल और सार्वजनिक और निजी भागीदारों के बीच जोखिमों के असमान बंटवारे के कारण सीमित सफलता मिली है।
भारत में पीपीपी को बड़े पैमाने पर काम करने के लिए, एक स्पष्ट ढांचे की आवश्यकता है जो नियामक सहायता, वित्तीय तंत्र और उचित जोखिम-साझाकरण प्रदान करता है, जिससे निजी कंपनियां बड़ी बुनियादी ढांचा परियोजनाओं में प्रभावी ढंग से भाग ले सकें।